Как платежи реагируют на предновогодний сезон распродаж
В этой статье:
- Пиковый трафик начинается примерно за 10 дней до Черной пятницы, а рост фрода — еще раньше и держится до конца декабря.
- Покупатель, получивший отказ, не повторяет оплату, поэтому ложный отказ в пик обходится дороже, чем в обычный день.
- Чарджбэки по праздничным покупкам приходят в январе и феврале, когда продажи уже снижаются, и именно в этот период мерчанты чаще всего пропускают сроки ответа.
Для большинства онлайн бизнесов Черная пятница и следующие за ней недели давно стали периодом пиковых продаж, который во многом определяет выручку всего года. Однако, подготовка к нему обычно сосредоточена на маркетинге, скидках, запасах и устойчивости сайта, а платежи воспринимаются как инфраструктура, которая просто есть.
Но на практике в пиковый сезон платежи могут подсветить неожиданные нюансы, ведь ведут себя несколько иначе, чем в обычное время: та же транзакция, которая проходит в середине октября, в конце ноября может получить отказ; правила антифрода, настроенные на обычный трафик, начинают отсекать покупателей, а часть последствий распродаж проявляется только в январе, когда итоги сезона, казалось бы, уже подведены.
Чтобы Черная пятница не стала «черным днем» для вашей платежной инфраструктуры, давайте разберем какие платежные вызовы предстоит решать в этот период.
Сезон начинается раньше, чем кажется
Привычное представление о Черной пятнице, как о четырех днях от пятницы до Кибер понедельника практически не совпадает с тем, что видно в платежных данных. По данным Stripe за 2025 год, объем платежей у ритейл-мерчантов оставался стабильным до середины ноября, а затем резко вырос примерно за десять дней до начала распродаж: неделя перед скидками дала почти в два с половиной раза больше среднего дня, а сами выходные — почти в четыре раза больше.
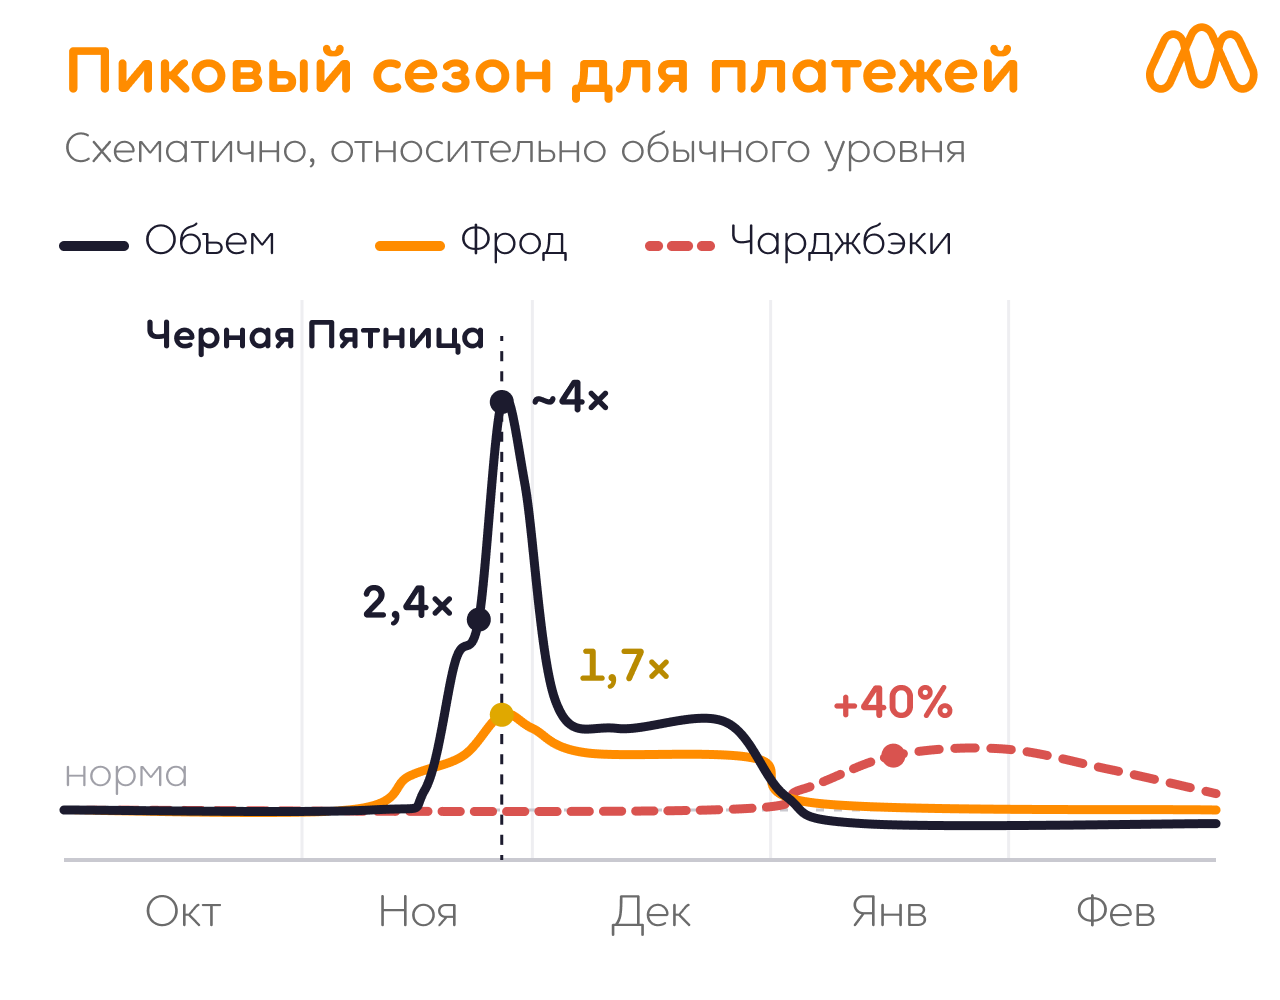
Уровень платежного мошенничества при этом начинает расти еще раньше. В тех же данных его рост заметен уже с 8 ноября, а в дни распродаж его доля почти в 1,7 раза выше обычной и повышенный уровень сохраняется на протяжении всего декабря. Почему так? На фоне общего роста трафика автоматический перебор украденных карт, тестирование карт, гораздо легче выдать за обычную активность покупателей, и чем больше легитимных транзакций проходит через сайт, тем сложнее выделить среди них подозрительные. Мошенники знают об этом, и их активность растет так же сильно, как и активность обычных покупателей.
В итоге, в это время, разобрать, кто есть кто еще сложнее, чем обычно, а настройки платежей и антифрода реально влияют на выручку. При этом период длится не четыре дня (как принято считать), а шесть–восемь недель, и начинается он задолго до того, как появляются праздничные баннеры.
Накопление платежных отказов
Главная платежная потеря пикового сезона еще чаще связана не с фродом, а с платежными отказами, то есть со случаями, когда банк-эмитент или антифрод мерчанта отклоняет оплату покупателя.
В пик риск-модели эмитентов работают в более напряженном режиме: резкий рост числа покупок по карте, нетипично крупные чеки, покупки на сайтах, где клиент раньше никогда не платил, — все это в обычное время выглядит как редкое исключение, а в конце ноября становится нормой, и модели реагируют на это осторожно. Особенно это заметно в трансграничных платежах: если транзакция проходит через зарубежного эквайера, эмитент проверяет ее строже, и для бизнеса с международной аудиторией доля ложных отказов в пик растет быстрее, чем для локального.
Если в этот момент мерчант дополнительно ужесточает собственные правила антифрода, опасаясь сезонного роста мошенничества, потери складываются: к отказам эмитентов добавляются отказы на своей стороне, причем значительная их часть приходится на реальных покупателей. Важно учитывать и то, как ведет себя человек после неудачной оплаты. Большинство покупателей не повторяют попытку, особенно когда речь идет о распродаже, где тот же товар со скидкой можно найти у конкурента или на маркетплейсе за пару минут, поэтому каждый такой отказ чаще всего означает не отложенную, а окончательно потерянную покупку. Ведь многие клиенты приходят первый раз и не являются лояльными бренду.
Потери можно сгладить, предоставляя возможность сразу оплатить другим способом, не покидая страницу оформления заказа. Покупатель, у которого не прошла карта, охотнее завершит покупку через кошелек, локальный метод или рассрочку, чтобы не начинать оформления заказа сначала. В сезон эти методы играют все более заметную роль: доля BNPL в объеме платежей за выходные только растет, как и средний чек. Кроме того, мерчантам важно не забывать про каскадинг и правильный роутинг, о котором стоит позаботиться заранее. Если вы оперируете на международном рынке и понимаете, что аудитория может быть совершенно разной — одного эквайера не хватит и именно каскадинг подстрахует в момент транзакции без повторного ввода платежных данных. Monoup может помочь вам с настройкой логики каскада и подключением дополнительных платежных систем уже сегодня по ускоренной процедуре, чтобы вы успели подготовиться к праздникам и не теряли прибыль из-за недостатков платежной инфраструктуры.
Возвраты, чарджбэки и январские показатели
Не стоит спешить подводить итоги сразу, как только распродажи заканчиваются, поскольку через месяц и более для платежей начинается не менее важный этап, который часто не учитывают.
В первую очередь это возвраты, поскольку вместе с ростом продаж растет и first-party fraud в форме злоупотреблений: требования вернуть деньги за товар, который якобы не был доставлен, возврат вещей после использования, многократное применение промокодов. По оценке Riskified, сделанной на данных крупных ритейлеров, почти четверть суммы, которую покупатели требуют вернуть, приходится на злоупотребления, причем ноябрь и декабрь дают почти треть всех таких запросов за год, а больше половины из них переходит на январь. При этом ужесточить политику возвратов не всегда получается, поскольку во многих странах она регламентирована законом, а неудачные возвраты потом превращаются в чарджбэки.
Сами чарджбэками формируют основную проблему после-праздничного подсчета прибыли, поскольку они начинают активно поступать через 45–60 дней после транзакции, то есть уже в середине января и в феврале. Базовые сроки на ответ от 20 до 45 дней могут быть короче в зависимости от эквайера, и в период, когда кейсов в разы больше, именно сроки срываются чаще всего, а пропущенный срок означает автоматический проигрыш.
У январской волны чарджбэков есть серьезный эффект на мониторинг-программы карточных сетей, в том числе VAMP, которая формируется соотношением фрода и диспутов к числу транзакций за месяц. В январе продажи сильно снижаются, а чарджбэки по ноябрьским и декабрьским покупкам только начинают поступать, поэтому показатель растет сразу с двух сторон, и мерчант с вполне нормальными цифрами в течение года может приблизиться к порогу программы именно в первые месяцы нового.
Выводы
В итоге, пиковый сезон с точки зрения платежей можно разделить на три базовые периоды: ранний рост трафика в начале ноября, сами распродажи и волна чарджбэков в январе и феврале.
Наименее заметные потери возникают в начале и в конце периода, а не в самый пиковый день: ложные отказы не попадают в отчеты как убытки, потому что выглядят просто как несостоявшиеся платежи, а январские диспуты связывают с праздничными продажами уже задним числом. В связи с этим мерчантам важно действовать сразу по обоим направлениям: обеспечить бесперебойную работу платежной системы с адекватным уровнем антифрода и высокий сервис, чтобы избежать чарджбэков и возвратов от честных покупателей.